Domain hattingen-historisch.de kaufen?
Wir ziehen mit dem Projekt
hattingen-historisch.de um.
Sind Sie am Kauf der Domain
hattingen-historisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hattingen-historisch.de kaufen?
Wie wird der Gewerbesteuermessbetrag berechnet? Welche Faktoren beeinflussen den Gewerbesteuermessbetrag eines Unternehmens?
Der Gewerbesteuermessbetrag wird auf Basis des Gewinns des Unternehmens berechnet, wobei bestimmte Betriebsausgaben abgezogen werden. Faktoren wie Gewinnhöhe, Gewerbeertrag und Gewerbesteuerhebesatz beeinflussen den Gewerbesteuermessbetrag eines Unternehmens. Eine niedrigere Gewinnhöhe oder ein niedrigerer Hebesatz können zu einer Verringerung des Gewerbesteuermessbetrags führen. **
Wer legt Gewerbesteuermessbetrag fest?
Der Gewerbesteuermessbetrag wird von den Finanzämtern festgesetzt. Dies geschieht auf Grundlage der Gewinnermittlung des Unternehmens. Dabei werden die Einkünfte des Gewerbebetriebs herangezogen und bestimmte Freibeträge abgezogen. Anschließend wird der Gewerbesteuermessbetrag ermittelt, der als Grundlage für die Berechnung der Gewerbesteuer dient. Letztendlich legt also das Finanzamt den Gewerbesteuermessbetrag fest, der dann von der Gemeinde als Gewerbesteuer erhoben wird. **

Ähnliche Suchbegriffe für Gewerbesteuermessbetrag
Top-Angebote
Produkte zum Begriff Gewerbesteuermessbetrag:
-
Die Geschichte Der Bundes-Festung Mainz, Historisch Und Militarisch Bearbeitet, Taschenbuch von Carl Anton Schaab, Creative Media Partners, LLC,Die Geschichte Der Bundes-festung Mainz, Historisch Und Militarisch Bearbeitet, Taschenbuch Von Carl Anton Schaab, Creative Media Partners, Llc, 978-0-274-63668-6, Seitenanzahl: 62039,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
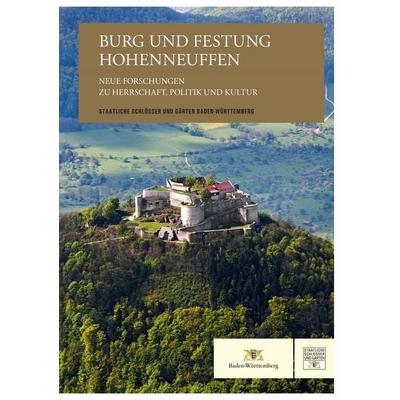
Burg und Festung Hohenneuffen - Neue Forschungen zu Herrschaft, Politik und KulturBurg und Festung Hohenneuffen - Neue Forschungen zu Herrschaft, Politik und Kultur , Die Festungsruine Hohenneuffen gehört zu den symbolträchtigsten Monumenten des Landes Baden-Württemberg. Sie ist die größte Ruine der Schwäbischen Alb und eine bedeutende ehemalige Landesfestung. Heute zieht sie als überregional beliebtes touristisches Ziel jährlich rund 100.000 Besucher an. Um das Jahr 1100 in strategisch günstiger Position am Albtrauf errichtet, war die Burg fast zwei Jahrhunderte lang Sitz der Herren von Neuffen. 1301 ging sie in den Besitz des Hauses Württemberg über und wurde im 16. Jahrhundert zur Landesfestung ausgebaut. Durch die Lage auf dem Bergsporn war sie nicht zu bezwingen: Im Laufe der Geschichte konnte sie nur durch freiwillige Übergabe erobert werden. Nach einer groß angelegten Erweiterung der Festungswerke im 18. Jahrhundert ließ Herzog Friedrich II. von Württemberg die Festung 1801 aufheben, da sie inzwischen wehrtechnisch und militärtaktisch keinen Nutzen mehr hatte. Die Gebäude wurden teilweise abgebrochen, und 20 Jahre später setzte bereits das touristische Interesse an der Ruine und der eindrucksvollen Naturkulisse ein. Die Beiträge aus unterschiedlichen Fachdisziplinen im vorliegenden Tagungsband spannen den Bogen von der jungsteinzeitlichen Besiedlung des Umlands bis in die heutige Zeit. Durch diese historischen Schlaglichter wird erstmals umfassend die bau- und landesgeschichtliche Bedeutung des Hohenneuffen herausgestellt und in den herrschaftlichen, politischen und kulturellen Kontext eingeordnet. Mit Beiträgen von: Susanne Baum, Jörg Bofinger, Erwin Frauenknecht, Jonas Froehlich, Roger Gehrig, Elena Hahn, Michael Hörrmann, Roland Kessinger, Michael Kienzle, Robert Kretzschmar, Christian Kübler, Stefanie Leisentritt, Marcus G. Meyer, Christian Ottersbach, Peter Rückert, Gerd Stegmaier, Stefan Uhl, Manfred Waßner, Lea Wegner, Tobias Wöhrle und Jörg Wöllper. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241213, Redaktion: Staatliche Schlösser und Gärten Baden-Württemberg und Peter Rückert, Landesarchiv Baden-Württemberg~Hahn, Elena~Keybach, Annika, Seitenzahl/Blattzahl: 304, Keyword: Festungsruine; Schwäbische Alb; Württemberg, Fachschema: Burg / Einzelne Burgen~Schwäbische Alb, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 29, Gewicht: 1734, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burg und Festung Hohenneuffen – Neue Forschungen zu Herrschaft, Politik und Kultur, Gebundene Ausgabe von , Fink, Josef, 978-3-95976-495-7Burg Und Festung Hohenneuffen – Neue Forschungen Zu Herrschaft, Politik Und Kultur, Gebundene Ausgabe Von, Fink, Josef, 978-3-95976-495-7, Seitenanzahl: 30429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Geschichte der Bundes-Festung Mainz, historisch und militarisch bearbeitet, Gebundene Ausgabe von Carl Anton Schaab, Creative Media Partners, LLC,Die Geschichte Der Bundes-festung Mainz, Historisch Und Militarisch Bearbeitet, Gebundene Ausgabe Von Carl Anton Schaab, Creative Media Partners, Llc, 978-0-353-66099-1, Seitenanzahl: 62054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Gewerbesteuermessbetrag?
Der Gewerbesteuermessbetrag ist die Bemessungsgrundlage für die Gewerbesteuer, die von Gewerbetreibenden auf ihre Gewinne gezahlt werden muss. Er wird aus dem Gewinn des Unternehmens ermittelt, indem bestimmte Betriebsausgaben abgezogen werden. Der Gewerbesteuermessbetrag dient als Grundlage für die Berechnung der Gewerbesteuer, die von den Gemeinden erhoben wird. Er ist also ein wichtiger Faktor für die Steuerlast von Unternehmen und wird jährlich neu festgesetzt. Unternehmen müssen den Gewerbesteuermessbetrag in ihrer Steuererklärung angeben und entsprechend Steuern darauf zahlen. **
-
Wie berechnet man den Gewerbesteuermessbetrag?
Der Gewerbesteuermessbetrag wird auf Basis des Gewinns eines Gewerbebetriebs berechnet. Zunächst wird der Gewinn nach den Vorschriften des Einkommensteuergesetzes ermittelt. Anschließend werden bestimmte Hinzurechnungen und Kürzungen vorgenommen, um den Gewerbeertrag zu ermitteln. Dieser Gewerbeertrag bildet die Bemessungsgrundlage für die Gewerbesteuer. Der Gewerbesteuermessbetrag wird dann durch Anwendung des Gewerbesteuermessbetragsfaktors auf den Gewerbeertrag berechnet. **
-
Wie wird der Gewerbesteuermessbetrag berechnen?
Der Gewerbesteuermessbetrag wird auf Grundlage des Gewinns eines Unternehmens berechnet. Zunächst wird der Gewinn laut Handelsrecht ermittelt und um bestimmte steuerliche Hinzurechnungen und Kürzungen bereinigt. Anschließend wird dieser bereinigte Gewinn mit einem bestimmten Steuersatz multipliziert, um den Gewerbesteuermessbetrag zu erhalten. Dieser Betrag dient als Grundlage für die Berechnung der Gewerbesteuer, die von den Gemeinden erhoben wird. Es handelt sich also um eine Steuer auf die wirtschaftliche Leistungsfähigkeit von Unternehmen. **
-
Wie ermittelt man den Gewerbesteuermessbetrag?
Der Gewerbesteuermessbetrag wird auf Basis des Gewinns eines Gewerbebetriebs ermittelt. Zunächst wird der Gewinn laut Handelsrecht ermittelt und um bestimmte steuerliche Hinzurechnungen und Kürzungen bereinigt. Anschließend wird dieser bereinigte Gewinn um bestimmte Freibeträge reduziert. Der verbleibende Betrag wird dann mit dem Gewerbesteuermessbetrag multipliziert, um die Gewerbesteuer zu berechnen. Die genaue Berechnung kann je nach Gemeinde variieren, da diese den Hebesatz für die Gewerbesteuer festlegt. **
Wie wird der Gewerbesteuermessbetrag für Unternehmen berechnet? Und welche Maßnahmen können Unternehmen ergreifen, um den Gewerbesteuermessbetrag zu optimieren?
Der Gewerbesteuermessbetrag für Unternehmen wird auf Basis des Gewinns und der Gewerbesteuerhebesatz der jeweiligen Gemeinde berechnet. Unternehmen können den Gewerbesteuermessbetrag optimieren, indem sie beispielsweise Investitionen tätigen, Verlustvorträge nutzen oder steuerliche Freibeträge in Anspruch nehmen. Eine professionelle Steuerberatung kann dabei helfen, die steuerliche Belastung zu minimieren. **
Was ist der Unterschied zwischen dem Gewerbesteuermessbetrag und der tatsächlich zu zahlenden Gewerbesteuer? Und wie wird der Gewerbesteuermessbetrag berechnet?
Der Gewerbesteuermessbetrag ist die Bemessungsgrundlage für die Gewerbesteuer, während die tatsächlich zu zahlende Gewerbesteuer das Ergebnis der Berechnung des Gewerbesteuermessbetrags unter Berücksichtigung von Hebesatz und Freibeträgen ist. Der Gewerbesteuermessbetrag wird durch Multiplikation des Gewinns mit dem Gewerbesteuerhebesatz und weiteren Faktoren wie Hinzurechnungen und Kürzungen ermittelt. **
Top-Angebote
Produkte zum Begriff Gewerbesteuermessbetrag:
-
Historisch-diplomatische Geschichte der Altstadt Colberg, Taschenbuch von Johann F. Wachs, Hansebooks, 978-3-7434-4935-0Historisch-diplomatische Geschichte Der Altstadt Colberg, Taschenbuch Von Johann F. Wachs, Hansebooks, 978-3-7434-4935-0, Seitenanzahl: 67240,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Geschichte Der Bundes-Festung Mainz, Historisch Und Militarisch Bearbeitet, Taschenbuch von Carl Anton Schaab, Creative Media Partners, LLC,Die Geschichte Der Bundes-festung Mainz, Historisch Und Militarisch Bearbeitet, Taschenbuch Von Carl Anton Schaab, Creative Media Partners, Llc, 978-0-274-63668-6, Seitenanzahl: 62039,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burg und Festung Hohenneuffen - Neue Forschungen zu Herrschaft, Politik und KulturBurg und Festung Hohenneuffen - Neue Forschungen zu Herrschaft, Politik und Kultur , Die Festungsruine Hohenneuffen gehört zu den symbolträchtigsten Monumenten des Landes Baden-Württemberg. Sie ist die größte Ruine der Schwäbischen Alb und eine bedeutende ehemalige Landesfestung. Heute zieht sie als überregional beliebtes touristisches Ziel jährlich rund 100.000 Besucher an. Um das Jahr 1100 in strategisch günstiger Position am Albtrauf errichtet, war die Burg fast zwei Jahrhunderte lang Sitz der Herren von Neuffen. 1301 ging sie in den Besitz des Hauses Württemberg über und wurde im 16. Jahrhundert zur Landesfestung ausgebaut. Durch die Lage auf dem Bergsporn war sie nicht zu bezwingen: Im Laufe der Geschichte konnte sie nur durch freiwillige Übergabe erobert werden. Nach einer groß angelegten Erweiterung der Festungswerke im 18. Jahrhundert ließ Herzog Friedrich II. von Württemberg die Festung 1801 aufheben, da sie inzwischen wehrtechnisch und militärtaktisch keinen Nutzen mehr hatte. Die Gebäude wurden teilweise abgebrochen, und 20 Jahre später setzte bereits das touristische Interesse an der Ruine und der eindrucksvollen Naturkulisse ein. Die Beiträge aus unterschiedlichen Fachdisziplinen im vorliegenden Tagungsband spannen den Bogen von der jungsteinzeitlichen Besiedlung des Umlands bis in die heutige Zeit. Durch diese historischen Schlaglichter wird erstmals umfassend die bau- und landesgeschichtliche Bedeutung des Hohenneuffen herausgestellt und in den herrschaftlichen, politischen und kulturellen Kontext eingeordnet. Mit Beiträgen von: Susanne Baum, Jörg Bofinger, Erwin Frauenknecht, Jonas Froehlich, Roger Gehrig, Elena Hahn, Michael Hörrmann, Roland Kessinger, Michael Kienzle, Robert Kretzschmar, Christian Kübler, Stefanie Leisentritt, Marcus G. Meyer, Christian Ottersbach, Peter Rückert, Gerd Stegmaier, Stefan Uhl, Manfred Waßner, Lea Wegner, Tobias Wöhrle und Jörg Wöllper. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241213, Redaktion: Staatliche Schlösser und Gärten Baden-Württemberg und Peter Rückert, Landesarchiv Baden-Württemberg~Hahn, Elena~Keybach, Annika, Seitenzahl/Blattzahl: 304, Keyword: Festungsruine; Schwäbische Alb; Württemberg, Fachschema: Burg / Einzelne Burgen~Schwäbische Alb, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 29, Gewicht: 1734, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Gewerbesteuermessbetrag berechnet? Welche Faktoren beeinflussen den Gewerbesteuermessbetrag eines Unternehmens?
Der Gewerbesteuermessbetrag wird auf Basis des Gewinns des Unternehmens berechnet, wobei bestimmte Betriebsausgaben abgezogen werden. Faktoren wie Gewinnhöhe, Gewerbeertrag und Gewerbesteuerhebesatz beeinflussen den Gewerbesteuermessbetrag eines Unternehmens. Eine niedrigere Gewinnhöhe oder ein niedrigerer Hebesatz können zu einer Verringerung des Gewerbesteuermessbetrags führen. **
-
Wer legt Gewerbesteuermessbetrag fest?
Der Gewerbesteuermessbetrag wird von den Finanzämtern festgesetzt. Dies geschieht auf Grundlage der Gewinnermittlung des Unternehmens. Dabei werden die Einkünfte des Gewerbebetriebs herangezogen und bestimmte Freibeträge abgezogen. Anschließend wird der Gewerbesteuermessbetrag ermittelt, der als Grundlage für die Berechnung der Gewerbesteuer dient. Letztendlich legt also das Finanzamt den Gewerbesteuermessbetrag fest, der dann von der Gemeinde als Gewerbesteuer erhoben wird. **
-
Was ist der Gewerbesteuermessbetrag?
Der Gewerbesteuermessbetrag ist die Bemessungsgrundlage für die Gewerbesteuer, die von Gewerbetreibenden auf ihre Gewinne gezahlt werden muss. Er wird aus dem Gewinn des Unternehmens ermittelt, indem bestimmte Betriebsausgaben abgezogen werden. Der Gewerbesteuermessbetrag dient als Grundlage für die Berechnung der Gewerbesteuer, die von den Gemeinden erhoben wird. Er ist also ein wichtiger Faktor für die Steuerlast von Unternehmen und wird jährlich neu festgesetzt. Unternehmen müssen den Gewerbesteuermessbetrag in ihrer Steuererklärung angeben und entsprechend Steuern darauf zahlen. **
-
Wie berechnet man den Gewerbesteuermessbetrag?
Der Gewerbesteuermessbetrag wird auf Basis des Gewinns eines Gewerbebetriebs berechnet. Zunächst wird der Gewinn nach den Vorschriften des Einkommensteuergesetzes ermittelt. Anschließend werden bestimmte Hinzurechnungen und Kürzungen vorgenommen, um den Gewerbeertrag zu ermitteln. Dieser Gewerbeertrag bildet die Bemessungsgrundlage für die Gewerbesteuer. Der Gewerbesteuermessbetrag wird dann durch Anwendung des Gewerbesteuermessbetragsfaktors auf den Gewerbeertrag berechnet. **
Ähnliche Suchbegriffe für Gewerbesteuermessbetrag
-
Burg und Festung Hohenneuffen – Neue Forschungen zu Herrschaft, Politik und Kultur, Gebundene Ausgabe von , Fink, Josef, 978-3-95976-495-7Burg Und Festung Hohenneuffen – Neue Forschungen Zu Herrschaft, Politik Und Kultur, Gebundene Ausgabe Von, Fink, Josef, 978-3-95976-495-7, Seitenanzahl: 30429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Geschichte der Bundes-Festung Mainz, historisch und militarisch bearbeitet, Gebundene Ausgabe von Carl Anton Schaab, Creative Media Partners, LLC,Die Geschichte Der Bundes-festung Mainz, Historisch Und Militarisch Bearbeitet, Gebundene Ausgabe Von Carl Anton Schaab, Creative Media Partners, Llc, 978-0-353-66099-1, Seitenanzahl: 62054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reobrix 66013 Royal Bay Klemmbaustein Festung Burg 4168 Teile ab 14Dieses große Klemmbausteinmodell stellt eine imposante Küstenfestung mit zahlreichen architektonischen Details dar. Aus insgesamt 4168 Bausteinen entsteht ein eindrucksvolles Bauwerk mit Türmen, Mauern und dekorativen Elementen. Das Modell232,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Geschichte des deutschen Volkes und seiner Kultur im Mittelalter (Deutsch, Softcover, Heinrich Gerdes) (7269785)Duncker & Humblot Geschichte des deutschen Volkes und seiner Kultur im Mittelalter (Deutsch, Softcover, Heinrich Gerdes) (7269785)219,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Gewerbesteuermessbetrag berechnen?
Der Gewerbesteuermessbetrag wird auf Grundlage des Gewinns eines Unternehmens berechnet. Zunächst wird der Gewinn laut Handelsrecht ermittelt und um bestimmte steuerliche Hinzurechnungen und Kürzungen bereinigt. Anschließend wird dieser bereinigte Gewinn mit einem bestimmten Steuersatz multipliziert, um den Gewerbesteuermessbetrag zu erhalten. Dieser Betrag dient als Grundlage für die Berechnung der Gewerbesteuer, die von den Gemeinden erhoben wird. Es handelt sich also um eine Steuer auf die wirtschaftliche Leistungsfähigkeit von Unternehmen. **
-
Wie ermittelt man den Gewerbesteuermessbetrag?
Der Gewerbesteuermessbetrag wird auf Basis des Gewinns eines Gewerbebetriebs ermittelt. Zunächst wird der Gewinn laut Handelsrecht ermittelt und um bestimmte steuerliche Hinzurechnungen und Kürzungen bereinigt. Anschließend wird dieser bereinigte Gewinn um bestimmte Freibeträge reduziert. Der verbleibende Betrag wird dann mit dem Gewerbesteuermessbetrag multipliziert, um die Gewerbesteuer zu berechnen. Die genaue Berechnung kann je nach Gemeinde variieren, da diese den Hebesatz für die Gewerbesteuer festlegt. **
-
Wie wird der Gewerbesteuermessbetrag für Unternehmen berechnet? Und welche Maßnahmen können Unternehmen ergreifen, um den Gewerbesteuermessbetrag zu optimieren?
Der Gewerbesteuermessbetrag für Unternehmen wird auf Basis des Gewinns und der Gewerbesteuerhebesatz der jeweiligen Gemeinde berechnet. Unternehmen können den Gewerbesteuermessbetrag optimieren, indem sie beispielsweise Investitionen tätigen, Verlustvorträge nutzen oder steuerliche Freibeträge in Anspruch nehmen. Eine professionelle Steuerberatung kann dabei helfen, die steuerliche Belastung zu minimieren. **
-
Was ist der Unterschied zwischen dem Gewerbesteuermessbetrag und der tatsächlich zu zahlenden Gewerbesteuer? Und wie wird der Gewerbesteuermessbetrag berechnet?
Der Gewerbesteuermessbetrag ist die Bemessungsgrundlage für die Gewerbesteuer, während die tatsächlich zu zahlende Gewerbesteuer das Ergebnis der Berechnung des Gewerbesteuermessbetrags unter Berücksichtigung von Hebesatz und Freibeträgen ist. Der Gewerbesteuermessbetrag wird durch Multiplikation des Gewinns mit dem Gewerbesteuerhebesatz und weiteren Faktoren wie Hinzurechnungen und Kürzungen ermittelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.